Domain zusatzversicherung-zaehne.de kaufen?
Wir ziehen mit dem Projekt
zusatzversicherung-zaehne.de um.
Sind Sie am Kauf der Domain
zusatzversicherung-zaehne.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusatzversicherung-zaehne.de kaufen?
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
Welche Leistungen und Kosten deckt eine Zusatzversicherung ab und lohnt es sich, eine solche Versicherung abzuschließen?
Eine Zusatzversicherung deckt in der Regel Leistungen ab, die über die Grundversicherung hinausgehen, wie z.B. Zahnbehandlungen, alternative Medizin oder Einzelzimmer im Spital. Die Kosten für eine Zusatzversicherung können je nach Leistungsumfang variieren, es lohnt sich jedoch, eine solche Versicherung abzuschließen, wenn man Wert auf zusätzliche Leistungen legt und sich finanziell absichern möchte. **

Ähnliche Suchbegriffe für Ischl
Top-Angebote
Produkte zum Begriff Ischl:
-
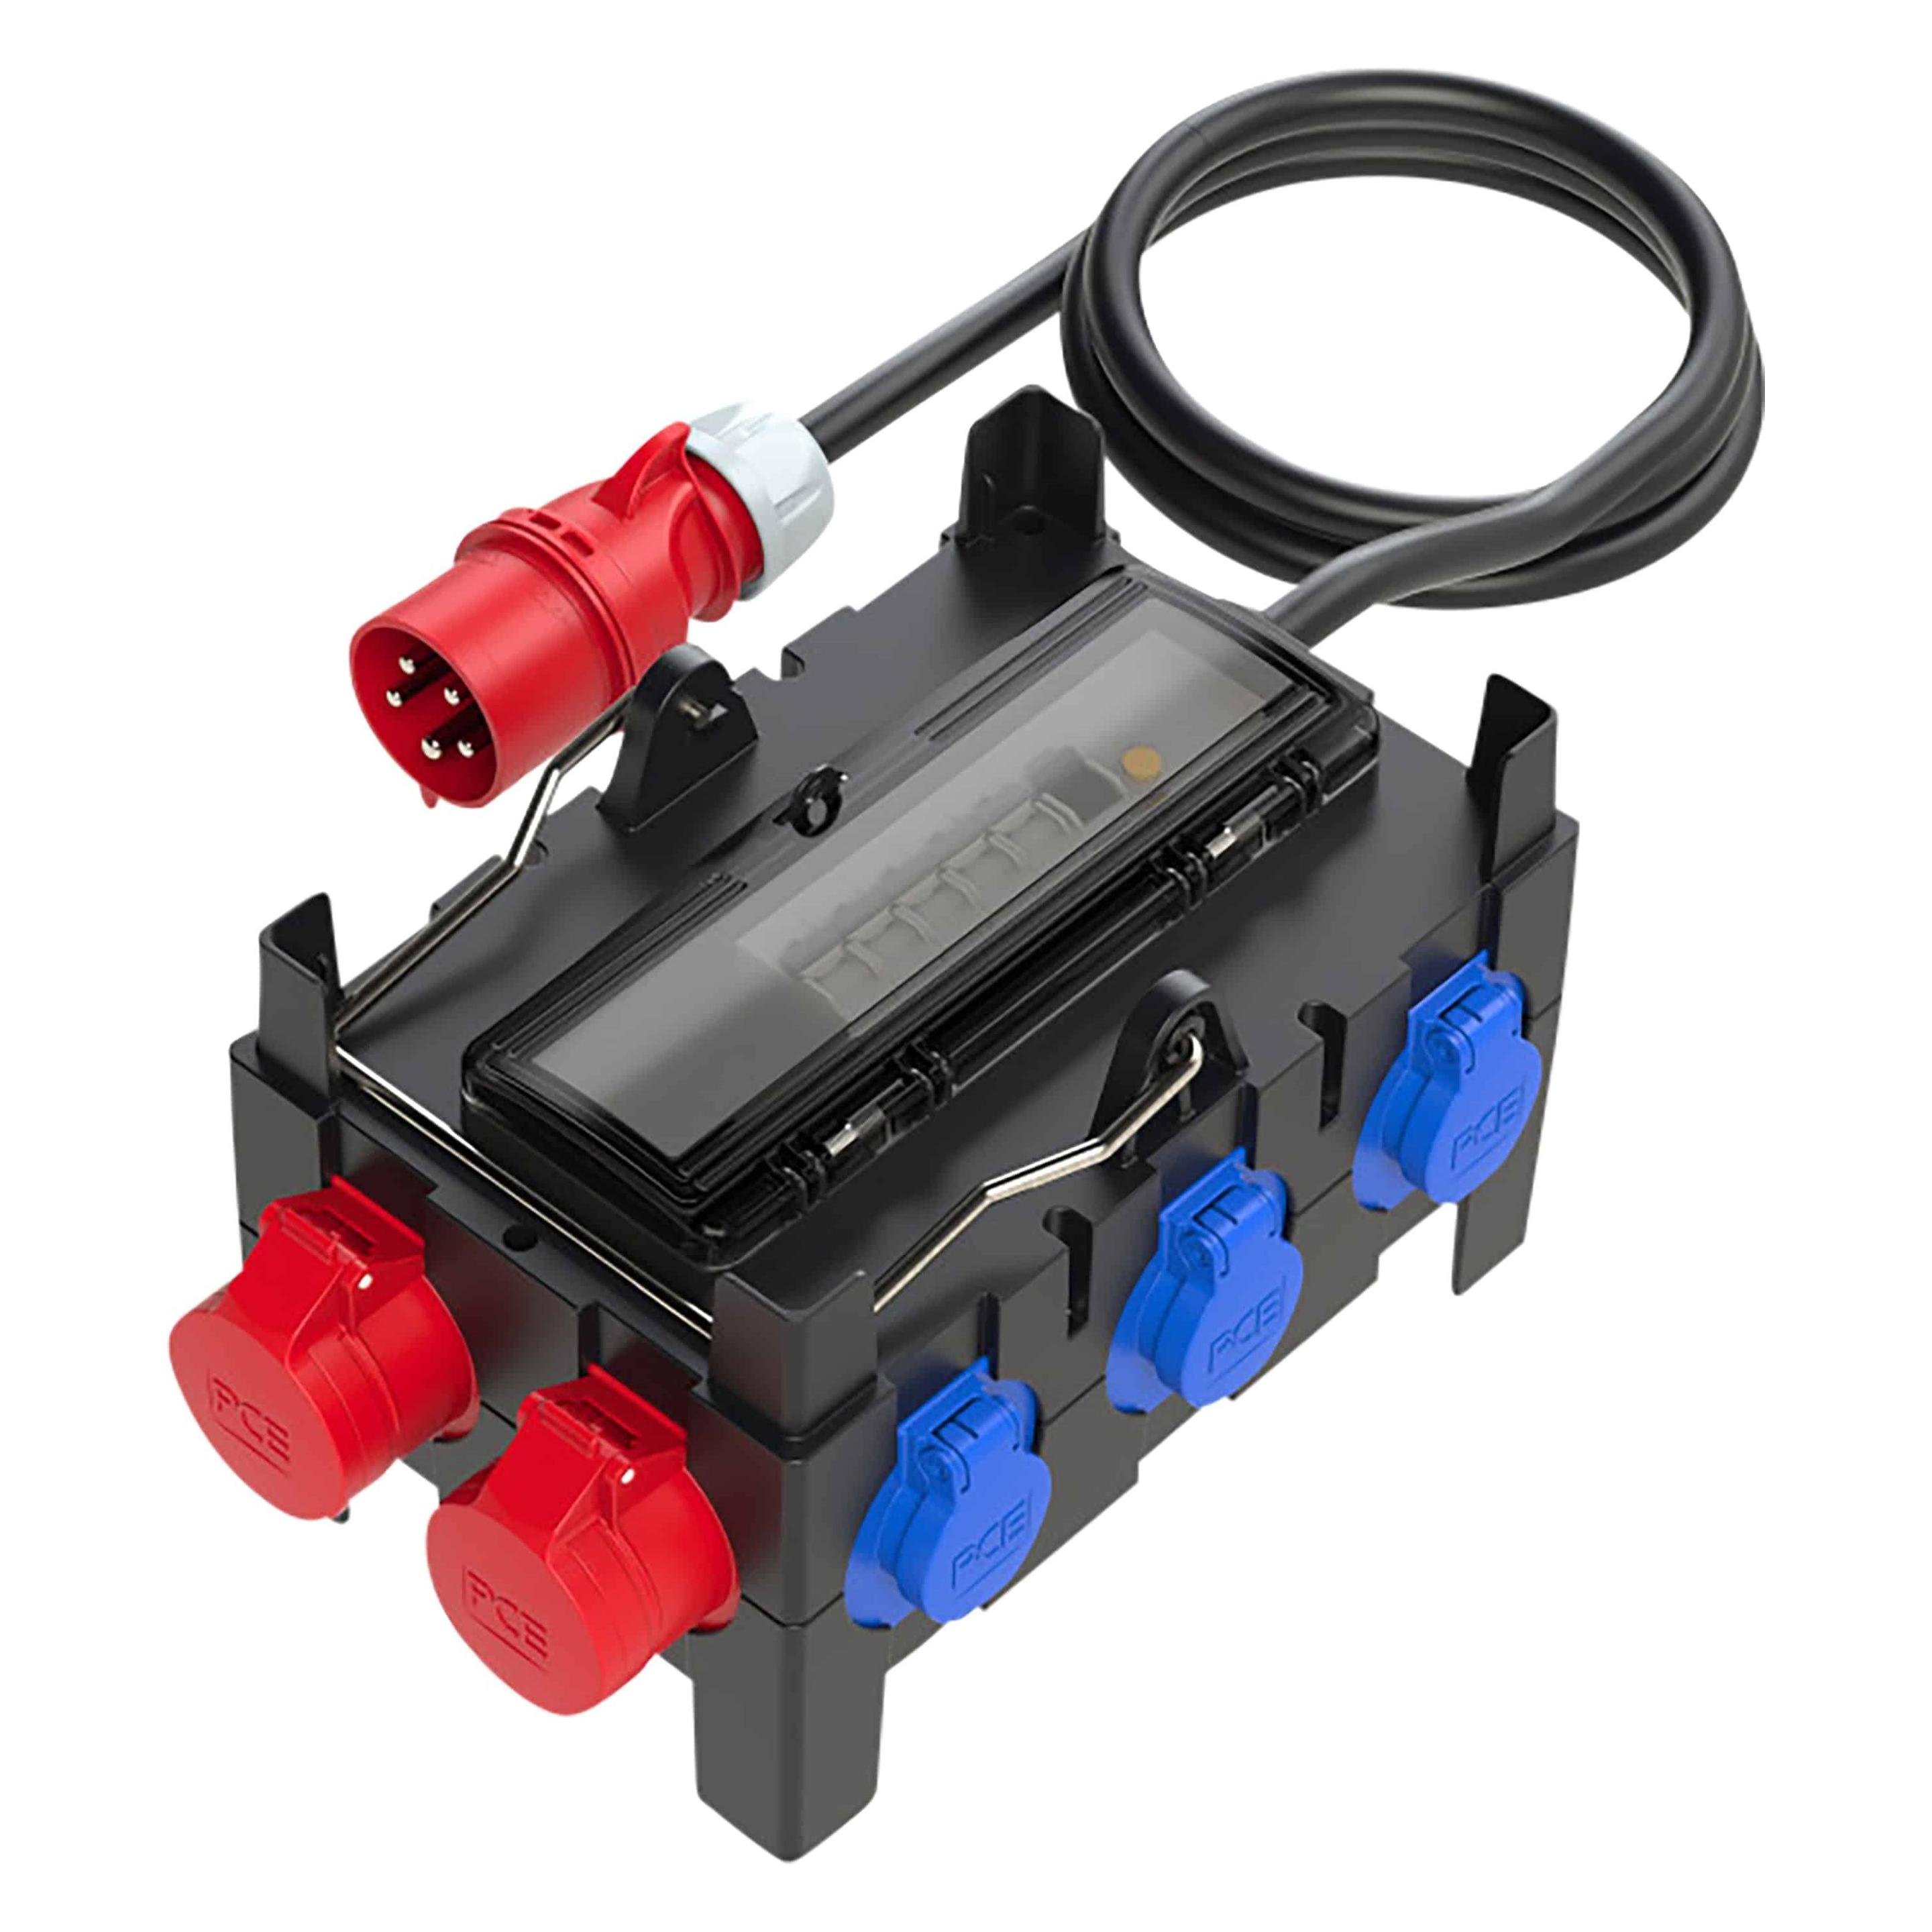
PCE 9130076 Ischl BV CEE 63APCE 9130076 Ischl BV CEE 63A; Kunststoff-Mobilverteiler Modell ISCHL IP44 13TE; 2m Anschlußkabel H07RN-F 5G16mm2 schwarz mit Stecker 63A 5p 400V; 1x CEE-Steckdose 32A 5p 400V abgesichert ü. 1xLS 32A 3p C; 2x CEE-Steckdose 16A 5p 400V abgesichert ü. 1xLS 16A 3p C; 6x SK-Steckdose 16A 250V IP54 abgesichert ü. 3xLS 16A 1p C; 1x FI 63A/4/0.03A (TYP A 63AT) über alle Ausgänge; Leitungsschutzschalter und FI Fabrikat Eaton ÖVE / VDE; Verteiler betriebsfertig angeschlossen; Querschnitt: 5x16mm² ; Abmessungen: 200 x 300 x 200 mm; Gewicht: 7,6 kg499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mobilverteiler Kunststoff Ischl tragbar 16A 6x250V/3x400V+FI IP44Tragbarer, handlicher, robuster Kunststoff-Verteiler aus schlagfestem Polyamid, V2A Tragegriff, Aufwickelvorrichtung für Anschlusskabel, platzsparende Lagerung - Verteiler stapelbar, anschlussfertig verdrahtet. Ohne Einzelsicherungen. Type: Ischl Marke: PCE Eingang: 2m Kabel 5G2,5 mit CEE-Stecker 16A 5p 400V Tiefe(mm): 300 Breite(mm): 200 Höhe(mm): 200 Ausgangsleistung: 3 CEE-Dosen 16A 5p 400V, 6 Schutzkontaktsteckdosen 16A 250V, 1 Fi 40A/4/0,03A - über alle Ausgänge Schutzart: IP 44 Inhaltsangabe (ST): 1378,66 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Mobilverteiler Kunststoff Ischl tragbar 32A 6x250V/3x400V+FI IP44Tragbarer, handlicher, robuster Kunststoff-Verteiler aus schlagfestem Polyamid, V2A Tragegriff, Aufwickelvorrichtung für Anschlusskabel, platzsparende Lagerung - Verteiler stapelbar, anschlussfertig verdrahtet. Ohne Einzelsicherungen. Marke: PCE Type: Ischl Eingang: 2m Kabel 5G6 mit CEE-Stecker 32A 5p 400V Breite(mm): 200 Tiefe(mm): 300 Höhe(mm): 200 Ausgangsleistung: 1 CEE Steckdose 32A 5p 400V, 2 CEE-Dosen 16A 5p 400V, 6 Schutzkontaktsteckdosen 16A 250V IP54, 1 Fi 63A/4/0,03A - über alle Ausgänge Schutzart: IP 44 Inhaltsangabe (ST): 1517,12 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Was sind die wichtigsten Faktoren, die bei der Auswahl einer Kfz-Versicherung zu berücksichtigen sind, und wie können diese Faktoren die Deckung, die Prämien und den Schutz für das Fahrzeug beeinflussen?
Die wichtigsten Faktoren bei der Auswahl einer Kfz-Versicherung sind die Deckung, die Prämien, der Schutz und die Servicequalität. Die Deckung sollte den individuellen Bedürfnissen und dem Wert des Fahrzeugs entsprechen, um im Falle eines Unfalls ausreichend abgesichert zu sein. Die Prämien hängen von Faktoren wie dem Fahreralter, dem Fahrzeugtyp und dem Wohnort ab und können die monatlichen Kosten erheblich beeinflussen. Ein umfassender Schutz kann zusätzliche Leistungen wie Pannenhilfe und Schutz bei Diebstahl bieten, während eine niedrigere Deckung die Kosten senken, aber auch das Risiko erhöhen kann. Die Servicequalität des Versicherers ist ebenfalls wichtig, um im Schadensfall eine schnelle und zuverlässige Abwicklung zu gewährle **
-
Was bedeutet GAP Deckung bei KFZ Versicherung?
Was bedeutet GAP Deckung bei KFZ Versicherung? GAP steht für "Gebühren, Abgaben und Provisionen" und bezieht sich auf die Differenz zwischen dem aktuellen Wert eines Fahrzeugs und dem noch ausstehenden Kreditbetrag. Die GAP-Deckung deckt diese Differenz im Falle eines Totalschadens oder Diebstahls des Fahrzeugs ab. Dies ist besonders wichtig, wenn der Fahrzeugwert schnell sinkt und der Kreditbetrag hoch ist. Die GAP-Deckung kann optional in die KFZ-Versicherung aufgenommen werden, um den Versicherungsnehmer vor finanziellen Verlusten zu schützen. **
-
Wie kann man den Versicherungsbeitrag senken, ohne die Deckung oder Leistung der Versicherung zu beeinträchtigen?
Man kann den Versicherungsbeitrag senken, indem man die Selbstbeteiligung erhöht, um im Schadensfall einen höheren Anteil selbst zu tragen. Des Weiteren kann man durch den Abschluss von Zusatzversicherungen oder Paketlösungen Rabatte erhalten. Zudem lohnt es sich, regelmäßig Angebote zu vergleichen und gegebenenfalls den Versicherer zu wechseln, um von günstigeren Tarifen zu profitieren. **
-
Welche Faktoren beeinflussen die Kosten einer Kfz-Versicherung und wie kann man bessere Tarife finden?
Die Kosten einer Kfz-Versicherung werden hauptsächlich durch das Fahrzeugmodell, den Wohnort, das Alter und die Fahrpraxis des Versicherungsnehmers sowie die gewählte Deckungssumme beeinflusst. Um bessere Tarife zu finden, lohnt es sich, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, Rabatte für sichere Fahrer oder Vielfahrer zu prüfen und gegebenenfalls die Selbstbeteiligung anzupassen. Zudem können eine gute Schadensfreiheitsklasse, regelmäßige Fahrzeugwartung und der Verzicht auf Zusatzleistungen die Versicherungskosten senken. **

Wie kann die Deckung von Risiken in den Bereichen Versicherung, Finanzen und Schutz vor Gefahren optimiert werden?
Die Deckung von Risiken in den Bereichen Versicherung, Finanzen und Schutz vor Gefahren kann optimiert werden, indem man eine umfassende Risikoanalyse durchführt, um potenzielle Gefahren zu identifizieren. Anschließend sollte man die passenden Versicherungsprodukte auswählen, um die identifizierten Risiken abzudecken. Zudem ist es wichtig, regelmäßig die Versicherungs- und Finanzprodukte zu überprüfen und anzupassen, um sicherzustellen, dass sie den aktuellen Bedürfnissen und Risiken entsprechen. Darüber hinaus kann die Zusammenarbeit mit einem erfahrenen Finanzberater oder Versicherungsmakler helfen, um maßgeschneiderte Lösungen für die individuellen Bedürfnisse zu finden. **
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und wie beeinflussen sie die Deckung und die Kosten für Autobesitzer?
Die Teilkasko-Versicherung deckt Schäden am eigenen Fahrzeug, die durch Diebstahl, Brand, Glasbruch, Wildunfälle oder Naturereignisse verursacht werden. Die Vollkasko-Versicherung hingegen deckt zusätzlich auch Schäden am eigenen Fahrzeug, die durch selbstverschuldete Unfälle entstehen. Die Kosten für die Teilkasko-Versicherung sind in der Regel geringer als die Kosten für die Vollkasko-Versicherung, da die Deckungsumfang bei der Teilkasko-Versicherung begrenzter ist. Autobesitzer, die eine Teilkasko-Versicherung wählen, müssen in der Regel selbst für Schäden an ihrem eigenen Fahrzeug aufkommen, die durch selbstverschuldete Unfälle entstehen, während die Vollkasko-Versicher **
Top-Angebote
Produkte zum Begriff Ischl:
-
Ischl Gr. 37Hochwertiger Klassiker passend zu Ihrer Trachtenmode! Echt zwiegenähte Handarbeit aus Deutschland sorgt für höchste Qualität und Wohlbefinden im Schuh. Aus gefettetem Glattleder mit seitlicher Schnürung, angenehmes und sehr hochwertiges Lederfutter, weiche195,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PCE 9130008 Ischl BV CEE 32APCE 9130008 Ischl BV 32/5 2x16/5 6xSSD 2m5G6St32 Ea; Kunststoff-Mobilverteiler Modell ISCHL IP44 200x300x200 13TE; 2m Kabel H07RN-F 5G6mm2 schwarz mit Stecker 32A 5p 400V; 1xCEE-Steckdose 32A 5p 400V abgesichert durch Vorsicherung Zuleitung; 2xCEE-Steckdose 16A 5p 400V abgesichert über 2xLS 16A 3p C; 6xSchutzkontakt-Steckdose 16A 250V IP54 abgesichert über 3xLS 16A 1p C; 1xFI 63A/4/0.03A (TYP A 40AT) über alle Ausgänge; Leitungsschutzschalter und FI Fabrikat Eaton ÖVE / VDE; Verteiler betriebsfertig angeschlossen;395,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE 9130076 Ischl BV CEE 63APCE 9130076 Ischl BV CEE 63A; Kunststoff-Mobilverteiler Modell ISCHL IP44 13TE; 2m Anschlußkabel H07RN-F 5G16mm2 schwarz mit Stecker 63A 5p 400V; 1x CEE-Steckdose 32A 5p 400V abgesichert ü. 1xLS 32A 3p C; 2x CEE-Steckdose 16A 5p 400V abgesichert ü. 1xLS 16A 3p C; 6x SK-Steckdose 16A 250V IP54 abgesichert ü. 3xLS 16A 1p C; 1x FI 63A/4/0.03A (TYP A 63AT) über alle Ausgänge; Leitungsschutzschalter und FI Fabrikat Eaton ÖVE / VDE; Verteiler betriebsfertig angeschlossen; Querschnitt: 5x16mm² ; Abmessungen: 200 x 300 x 200 mm; Gewicht: 7,6 kg499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mobilverteiler Kunststoff Ischl tragbar 16A 6x250V/3x400V+FI IP44Tragbarer, handlicher, robuster Kunststoff-Verteiler aus schlagfestem Polyamid, V2A Tragegriff, Aufwickelvorrichtung für Anschlusskabel, platzsparende Lagerung - Verteiler stapelbar, anschlussfertig verdrahtet. Ohne Einzelsicherungen. Type: Ischl Marke: PCE Eingang: 2m Kabel 5G2,5 mit CEE-Stecker 16A 5p 400V Tiefe(mm): 300 Breite(mm): 200 Höhe(mm): 200 Ausgangsleistung: 3 CEE-Dosen 16A 5p 400V, 6 Schutzkontaktsteckdosen 16A 250V, 1 Fi 40A/4/0,03A - über alle Ausgänge Schutzart: IP 44 Inhaltsangabe (ST): 1378,66 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Deckung in der Versicherung und wie beeinflussen sie die Höhe der Prämien?
Die verschiedenen Arten von Deckung in der Versicherung umfassen Haftpflicht-, Teilkasko- und Vollkaskoversicherung. Die Höhe der Prämien wird von der Art der gewählten Deckung, dem Risiko des Versicherungsnehmers und der Höhe der Selbstbeteiligung beeinflusst. Je umfassender die Deckung und je höher das Risiko, desto höher sind in der Regel die Prämien. **
-
Welche Leistungen und Kosten deckt eine Zusatzversicherung ab und lohnt es sich, eine solche Versicherung abzuschließen?
Eine Zusatzversicherung deckt in der Regel Leistungen ab, die über die Grundversicherung hinausgehen, wie z.B. Zahnbehandlungen, alternative Medizin oder Einzelzimmer im Spital. Die Kosten für eine Zusatzversicherung können je nach Leistungsumfang variieren, es lohnt sich jedoch, eine solche Versicherung abzuschließen, wenn man Wert auf zusätzliche Leistungen legt und sich finanziell absichern möchte. **
-
Was sind die wichtigsten Faktoren, die bei der Auswahl einer Kfz-Versicherung zu berücksichtigen sind, und wie können diese Faktoren die Deckung, die Prämien und den Schutz für das Fahrzeug beeinflussen?
Die wichtigsten Faktoren bei der Auswahl einer Kfz-Versicherung sind die Deckung, die Prämien, der Schutz und die Servicequalität. Die Deckung sollte den individuellen Bedürfnissen und dem Wert des Fahrzeugs entsprechen, um im Falle eines Unfalls ausreichend abgesichert zu sein. Die Prämien hängen von Faktoren wie dem Fahreralter, dem Fahrzeugtyp und dem Wohnort ab und können die monatlichen Kosten erheblich beeinflussen. Ein umfassender Schutz kann zusätzliche Leistungen wie Pannenhilfe und Schutz bei Diebstahl bieten, während eine niedrigere Deckung die Kosten senken, aber auch das Risiko erhöhen kann. Die Servicequalität des Versicherers ist ebenfalls wichtig, um im Schadensfall eine schnelle und zuverlässige Abwicklung zu gewährle **
-
Was bedeutet GAP Deckung bei KFZ Versicherung?
Was bedeutet GAP Deckung bei KFZ Versicherung? GAP steht für "Gebühren, Abgaben und Provisionen" und bezieht sich auf die Differenz zwischen dem aktuellen Wert eines Fahrzeugs und dem noch ausstehenden Kreditbetrag. Die GAP-Deckung deckt diese Differenz im Falle eines Totalschadens oder Diebstahls des Fahrzeugs ab. Dies ist besonders wichtig, wenn der Fahrzeugwert schnell sinkt und der Kreditbetrag hoch ist. Die GAP-Deckung kann optional in die KFZ-Versicherung aufgenommen werden, um den Versicherungsnehmer vor finanziellen Verlusten zu schützen. **
Ähnliche Suchbegriffe für Ischl
-
Mobilverteiler Kunststoff Ischl tragbar 32A 6x250V/3x400V+FI IP44Tragbarer, handlicher, robuster Kunststoff-Verteiler aus schlagfestem Polyamid, V2A Tragegriff, Aufwickelvorrichtung für Anschlusskabel, platzsparende Lagerung - Verteiler stapelbar, anschlussfertig verdrahtet. Ohne Einzelsicherungen. Marke: PCE Type: Ischl Eingang: 2m Kabel 5G6 mit CEE-Stecker 32A 5p 400V Breite(mm): 200 Tiefe(mm): 300 Höhe(mm): 200 Ausgangsleistung: 1 CEE Steckdose 32A 5p 400V, 2 CEE-Dosen 16A 5p 400V, 6 Schutzkontaktsteckdosen 16A 250V IP54, 1 Fi 63A/4/0,03A - über alle Ausgänge Schutzart: IP 44 Inhaltsangabe (ST): 1517,12 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Kalle-das-Kabel CEE-Stromverteiler ISCHL, mobil, für außen, 5x Schutzkontakt 230V, 2x CEE 400V / 16A & 2x CEE 400V / 32A1x 63 A FI schützt zuverlässig vor Stromschlägen und Fehlerströmen (63 A, 4-polig, 30 mA) 2x 16 A Leitungsschutzschalter (3-polig) und 3x 16 A Leitungsschutzschalter (1-polig) schalten den Stromkreis bei zu hoher Belastung ab Spritzwassergeschütztes (IP54) Gehäuse aus bruchfestem Kunststoff Ausgänge: 2x CEE 32 A / 400 V, 2x CEE 16 A / 400 V und 5x Schutzkontakt 230 V Anschluss über CEE 32A / 400V mit 2m langem Anschlusskabel ( H07RN-F 5G6,0) Mobil einsetzbar: Für den flexiblen Einsatz an wechselnden Standorten geeignet Maße: 42 x 25 x 20 cm (BxHxT), Gewicht: 5,9 kg Mit praktischem Tragegriff für einen einfachen Transport Merkmale: Schutzart: spritzwassergeschützt Ausgangsstrom: Schutzkontakt 230V, CEE 400V/32A, CEE 400V/16A Absicherung: FI-Schutzschalter, Leitungsschutzschalter Einsatzbereich: außen, innen Schutzkontaktsteckdose: 5-fach Schuko CEE Steckdosen: 4-fach CEE Bauform: mobil372,11 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Hrdlicka, Teresa: Komponisten auf Sommerfrische in Bad IschlKomponisten auf Sommerfrische in Bad Ischl , Künstler, Musiker und Dichter wurden seit Beginn des 19. Jahrhunderts vom Salzkammergut allgemein und Bad Ischl im Besonderen angezogen. Komponisten, Librettisten, Operndiven, Schauspieler_innen, Burgtheatergrößen und Theaterdirektor_innen trafen sich jeden Sommer in dem Nobelkurort, um zu schreiben, komponieren, proben, verhandeln und Verträge abzuschließen. Teresa Hrdlicka nimmt sieben Komponisten in den Fokus, die eng mit dem kaiserlichen Kurort verbunden waren und deren Werke noch heute zum Kanon klassischer Musik gehören: Johannes Brahms, der hier viele Sommer Inspiration für sein Reifewerk fand, Anton Bruckner als Organist der Kaiserfamilie und Johann Strauss (Sohn), der den Reigen der Operettengrößen anführte und dessen luxuriöse Villa beliebter Künstlertreffpunkt war. Sowie vier Komponisten der sogenannten "silbernen Ära" der Operette - Franz Lehár, Leo Fall, Oscar Straus und Emmerich Kálmán machten Bad Ischl in der Zwischenkriegszeit zu einem Mekka der Operette, das mit dem "Anschluss" Österreichs 1938 ein jähes Ende fand. , Ladeluftkühler > Luftversorgung , Erscheinungsjahr: 20240419, Produktform: Leinen, Autoren: Hrdlicka, Teresa, Seitenzahl/Blattzahl: 158, Keyword: Anton Bruckner; Bad Ischl; Emmerich Kalmán; Franz Lehár; Johann Strauss (Sohn); Johannes Brahms; Leo Fall; Oscar Straus; Sommerfrische, Fachschema: Musikgeschichte, Warengruppe: HC/Musikgeschichte, Fachkategorie: Musikgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hollitzer Wissenschaftsv., Verlag: Hollitzer Wissenschaftsv., Verlag: HOLLITZER Wissenschaftsverlag der HOLLITZER Baustoffwerk Graz GmbH, Länge: 247, Breite: 176, Höhe: 17, Gewicht: 461, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man den Versicherungsbeitrag senken, ohne die Deckung oder Leistung der Versicherung zu beeinträchtigen?
Man kann den Versicherungsbeitrag senken, indem man die Selbstbeteiligung erhöht, um im Schadensfall einen höheren Anteil selbst zu tragen. Des Weiteren kann man durch den Abschluss von Zusatzversicherungen oder Paketlösungen Rabatte erhalten. Zudem lohnt es sich, regelmäßig Angebote zu vergleichen und gegebenenfalls den Versicherer zu wechseln, um von günstigeren Tarifen zu profitieren. **
-
Welche Faktoren beeinflussen die Kosten einer Kfz-Versicherung und wie kann man bessere Tarife finden?
Die Kosten einer Kfz-Versicherung werden hauptsächlich durch das Fahrzeugmodell, den Wohnort, das Alter und die Fahrpraxis des Versicherungsnehmers sowie die gewählte Deckungssumme beeinflusst. Um bessere Tarife zu finden, lohnt es sich, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, Rabatte für sichere Fahrer oder Vielfahrer zu prüfen und gegebenenfalls die Selbstbeteiligung anzupassen. Zudem können eine gute Schadensfreiheitsklasse, regelmäßige Fahrzeugwartung und der Verzicht auf Zusatzleistungen die Versicherungskosten senken. **
-
Wie kann die Deckung von Risiken in den Bereichen Versicherung, Finanzen und Schutz vor Gefahren optimiert werden?
Die Deckung von Risiken in den Bereichen Versicherung, Finanzen und Schutz vor Gefahren kann optimiert werden, indem man eine umfassende Risikoanalyse durchführt, um potenzielle Gefahren zu identifizieren. Anschließend sollte man die passenden Versicherungsprodukte auswählen, um die identifizierten Risiken abzudecken. Zudem ist es wichtig, regelmäßig die Versicherungs- und Finanzprodukte zu überprüfen und anzupassen, um sicherzustellen, dass sie den aktuellen Bedürfnissen und Risiken entsprechen. Darüber hinaus kann die Zusammenarbeit mit einem erfahrenen Finanzberater oder Versicherungsmakler helfen, um maßgeschneiderte Lösungen für die individuellen Bedürfnisse zu finden. **
-
Was sind die Unterschiede zwischen einer Teilkasko-Versicherung und einer Vollkasko-Versicherung und wie beeinflussen sie die Deckung und die Kosten für Autobesitzer?
Die Teilkasko-Versicherung deckt Schäden am eigenen Fahrzeug, die durch Diebstahl, Brand, Glasbruch, Wildunfälle oder Naturereignisse verursacht werden. Die Vollkasko-Versicherung hingegen deckt zusätzlich auch Schäden am eigenen Fahrzeug, die durch selbstverschuldete Unfälle entstehen. Die Kosten für die Teilkasko-Versicherung sind in der Regel geringer als die Kosten für die Vollkasko-Versicherung, da die Deckungsumfang bei der Teilkasko-Versicherung begrenzter ist. Autobesitzer, die eine Teilkasko-Versicherung wählen, müssen in der Regel selbst für Schäden an ihrem eigenen Fahrzeug aufkommen, die durch selbstverschuldete Unfälle entstehen, während die Vollkasko-Versicher **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.